Comprar siendo extranjero: a nombre de quién va el título y quién lo hereda
¿Puede un extranjero comprar casa en República Dominicana? La respuesta es breve: sí, a su propio nombre y en las mismas condiciones que un dominicano. La pregunta que queda abierta es la que un comprador local rara vez se plantea. Su matrimonio, su testamento y sus herederos suelen pertenecer a otro país, mientras que la vivienda y su título pertenecen a este. Esta guía recorre ese punto de encuentro: a nombre de quién comprar, qué ley decide lo que su matrimonio significa para el inmueble, quién lo hereda y qué impuesto se interpone entre el título y sus herederos. El ejemplo es Itza Golden Residences, en Cap Cana, donde el nombre se elige años antes de que exista el título.
El derecho está resuelto; el nombre es decisión suya
Un extranjero puede comprar un inmueble dominicano y tener el título registrado a su propio nombre en las mismas condiciones que un dominicano: sin restricción por nacionalidad, sin requisito de residencia y sin trámite de aprobación. La autorización presidencial que antes se exigía a los compradores extranjeros fue suprimida por el Decreto 21-98 en 1998, y la propiedad descansa en el artículo 51 de la Constitución y en la Ley 108-05 de Registro Inmobiliario.
Lo que añade ser extranjero es un segundo sistema jurídico. El título es dominicano, pero el régimen de su matrimonio, la validez de su testamento y quiénes son sus herederos pueden depender de la ley del país donde usted vive. Entender cómo encajan ambos es asunto del comienzo de la compra, porque el primer documento que usted firma ya nombra al comprador.
En Itza, el nombre se elige mucho antes de que exista el título
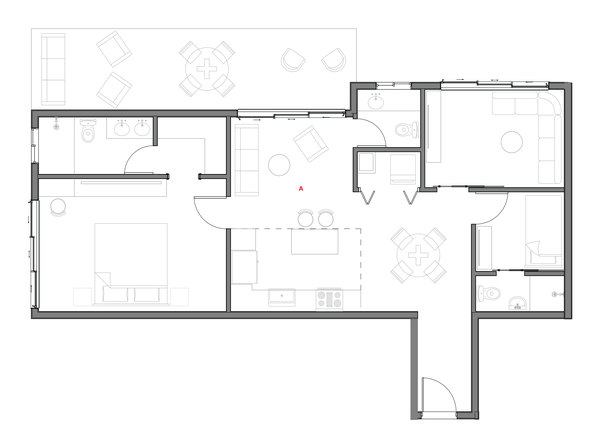
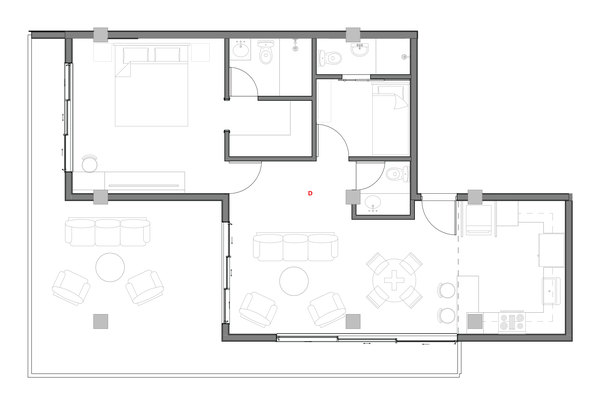
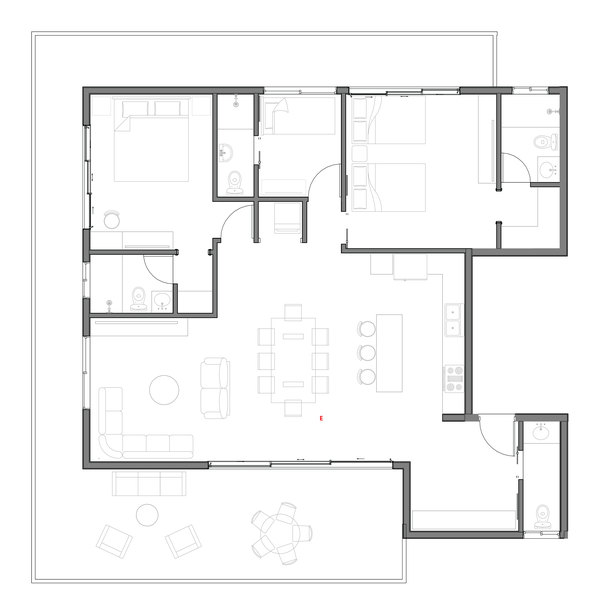
Itza Golden Residences es un proyecto de 52 residencias en cuatro torres en Cap Cana, con entrega prevista para el cuarto trimestre de 2029. La compra de una residencia aún no construida suele empezar con un contrato de promesa de venta, que regula la operación hasta la firma de la venta definitiva y que por sí solo no transfiere la propiedad. El título llega después: según el artículo 101 de la Ley 108-05, el condominio se constituye al registrarse, y cada unidad recibe entonces su propio certificado de título. Según el artículo 90, es el registro el que crea el derecho inscrito.
Por eso el comprador que figura en la promesa es la persona, la pareja o la sociedad alrededor de la cual se arma todo el expediente, años antes de que se imprima ningún certificado. Cambiar de comprador después es una cuestión del contrato, a tratar con el desarrollador y con su abogado, no una corrección de forma; de ahí que la decisión corresponda antes de su firma.
Cuatro maneras en que un comprador extranjero puede tener la vivienda
Todas las vías siguientes están abiertas a un comprador extranjero. Ninguna es mejor en general: cada una responde a una pregunta distinta sobre su familia y sus planes, y cada una se elige con un abogado que haya examinado su situación en su país además de la dominicana.
| Vía | Nombre en el título | Qué se transmite al fallecer | Qué preguntar a su abogado |
|---|---|---|---|
| A su propio nombre | Usted, identificado con su pasaporte | La vivienda misma, por sucesión | Qué ley rige su sucesión y si le conviene un testamento |
| En común con su cónyuge o pareja | Ambos | La parte del propietario que fallece | Cómo debe reflejar el título su régimen matrimonial |
| Mediante una S.R.L. dominicana | La sociedad | Cuotas sociales, no el título | Las declaraciones propias de la sociedad y su tributación al vender |
| Por una donación posterior a la familia | Quien la recibe | Nada: se transmitió en vida | El impuesto sobre donaciones y la tasa familiar de la reforma |
Si está casado: la ley de su matrimonio viaja con usted
El Registro de Títulos pide los documentos de identidad del comprador y de su cónyuge, y un acta de matrimonio cuando el título no menciona cónyuge y un documento de identidad muestra otro estado civil. Así es como el registro toma nota de su matrimonio. Lo que el matrimonio significa para el inmueble, en cambio, lo decide la Ley 544-14 de Derecho Internacional Privado, vigente desde el 19 de diciembre de 2014.
Según su artículo 43, las relaciones patrimoniales entre cónyuges se rigen por la ley aplicable a sus relaciones personales, salvo convención en contrario, y el artículo 44 permite a los cónyuges elegir esa ley por escrito antes de casarse, entre las leyes de los países de la nacionalidad o el domicilio de cualquiera de ellos. Una pareja casada con separación de bienes en un país y otra casada en comunidad de bienes en otro pueden necesitar, por tanto, un título dominicano redactado de forma distinta. Cuéntele a su abogado cómo y dónde se casó, y lleve cualquier capitulación matrimonial, antes de que la promesa nombre al comprador.
Quién hereda: la ley de su país, el procedimiento dominicano
La propiedad de una vivienda dominicana se rige por la ley dominicana, porque el artículo 76 de la Ley 544-14 somete los derechos reales a la ley del lugar donde se encuentran los bienes, con una excepción expresa: la sucesión. El artículo 54 dispone que la sucesión por causa de muerte se rige por la ley del domicilio del causante en el momento de su fallecimiento, y permite al testador, mediante declaración expresa en un testamento, elegir en su lugar la ley del Estado de su residencia habitual. El artículo 55 tiene por válido en cuanto a la forma el testamento que lo sea según la ley del lugar donde se otorgó, o la de la nacionalidad o el domicilio del testador.
El procedimiento, en cambio, es dominicano. El artículo 11(7) hace competentes a los tribunales dominicanos sobre una sucesión siempre que el causante tuviera inmuebles en la República Dominicana, y el título solo pasa a sus herederos a través del Registro de Títulos. Las notas del registro exigen traducción por intérprete judicial de todo documento que no esté en español, apostilla en los documentos públicos de los Estados parte del Convenio de La Haya y legalización ante el Ministerio de Relaciones Exteriores de los documentos del exterior relativos a una transferencia inmobiliaria, testamentos incluidos. Un testamento otorgado en su país puede ser el punto de partida correcto y aun así necesitar preparación para usarse aquí; pregunte si un testamento dominicano aparte simplificaría el expediente de sus herederos.
Los impuestos en el camino hacia sus herederos
La DGII cobra el impuesto sobre sucesiones sobre todos los bienes heredados que se encuentren en territorio dominicano, haya o no testamento, de modo que una vivienda dominicana entra en la base sea cual sea la nacionalidad del propietario. La tasa es del 3%, y la declaración jurada debe presentarse dentro de los 90 días siguientes al fallecimiento. La Ley 30-26, del 18 de junio de 2026, añadió montos exentos, RD$1,000,000 en general y RD$2,000,000 para herederos en línea directa, ambos ajustados cada año por inflación.
Donar la vivienda en vida tributa de otra manera. Según la regla general de la DGII, una donación paga la tasa del impuesto sobre la renta de las personas jurídicas, el 27%, a cargo de quien la recibe y declarada dentro de los 30 días. Los comentaristas indican que la misma reforma redujo esa tasa al 3% para las donaciones entre parientes en línea directa, entre cónyuges y entre hermanos; la página de la DGII aún no lo reflejaba cuando se escribió esta guía, así que confírmelo con un contador dominicano antes de planificar en torno a ello.
Tener la vivienda a través de una sociedad
Un comprador extranjero también puede tener la vivienda mediante una sociedad de responsabilidad limitada dominicana. Según la Ley 479-08, modificada, una S.R.L. requiere un mínimo de 2 y un máximo de 50 socios y un capital social mínimo de RD$100,000, monto que el Ministerio de Industria y Comercio puede revisar por vía reglamentaria cada tres años. La sociedad pasa a ser la propietaria que figura en el título, y lo que heredan sus herederos son sus cuotas en la sociedad, no la vivienda misma.
Eso cambia las preguntas sin eliminarlas. La sociedad lleva su propia contabilidad y declara por su cuenta, y al vender su ganancia tributa a la tasa general de las sociedades, el 27%, mientras que la Ley 30-26 fija el 10% para las personas físicas que venden inmuebles, con su aplicación a vendedores que no son residentes fiscales dominicanos aún por confirmar. Pregunte a su abogado si una sociedad conviene para una sola residencia que piensa usar usted mismo, y cómo se articularía con CONFOTUR, del que Itza prevé beneficiarse aunque todavía no se le ha otorgado.
Déjelo resuelto antes de firmar en Itza
Hay cinco decisiones que conviene tomar antes de que la promesa nombre a un comprador.
-
Elegir el nombre Decida entre su propio nombre, dos nombres o una sociedad, y haga constar ese nombre exacto en la promesa.
-
Mostrar el matrimonio a su abogado Lleve su acta de matrimonio y cualquier capitulación, para que el título refleje el régimen bajo el que realmente vive.
-
Decidir qué ley regirá su sucesión Pregunte si conviene elegir por testamento la ley de su residencia habitual, como permite el artículo 54.
-
Preparar sus documentos en el exterior Apostille sus testamentos y poderes y hágalos traducir por un intérprete judicial, para que sus herederos no empiecen el expediente de cero.
-
Avisar a sus herederos del plazo Deje una nota de que la declaración de sucesión dominicana vence a los 90 días, junto con los datos de su abogado.
Preguntas frecuentes
- ¿Puede un extranjero poner una vivienda dominicana a dos nombres?
- Sí. Un extranjero puede comprar en común con su cónyuge u otra persona, y el registro pide los documentos de identidad del comprador y de su cónyuge. Si está casado, la ley que rige los bienes de su matrimonio, que la Ley 544-14 vincula a la ley de sus relaciones personales salvo convención en contrario, determina cómo debe redactarse el título, así que cuéntele a su abogado cómo y dónde se casó.
- ¿Pagarán mis herederos impuesto de sucesión en República Dominicana?
- La DGII cobra un impuesto sobre sucesiones del 3% sobre los bienes heredados que se encuentran en territorio dominicano, de modo que una vivienda dominicana entra en la base sea cual sea su nacionalidad. La declaración vence dentro de los 90 días siguientes al fallecimiento. La Ley 30-26 añadió montos exentos de RD$1,000,000, o RD$2,000,000 para herederos en línea directa, ajustados cada año por inflación. Su país también puede gravar la misma herencia según sus propias normas.
- ¿Sirve un testamento otorgado en mi país para una vivienda en Cap Cana?
- La Ley 544-14 tiene por válido en cuanto a la forma el testamento que lo sea donde se otorgó, o según la ley de su nacionalidad o su domicilio. Para usarse ante el registro dominicano necesita además traducción por intérprete judicial y apostilla o legalización, como exigen las notas del registro. Pregunte a su abogado si un testamento dominicano aparte simplificaría el expediente de sus herederos.
- ¿Puedo comprar en Itza a través de una sociedad?
- Un comprador extranjero puede tener un inmueble dominicano mediante una sociedad, por ejemplo una S.R.L. dominicana, que requiere al menos 2 socios y un capital social mínimo de RD$100,000. La sociedad es entonces la propietaria de la residencia y sus herederos heredan cuotas, no el título. Decídalo antes de firmar la promesa, ya que el comprador que esta nombra es aquel alrededor del cual se arma el expediente, y pregunte cómo afectaría una sociedad a los beneficios CONFOTUR que Itza prevé.
¿Quiere los detalles para su caso concreto?
Pregunte por disponibilidad, distribuciones o el proceso de compra y el equipo de ventas le responderá.
Contactar