Prendre sa retraite au Costa Rica ou en République dominicaine : avant, pendant et après
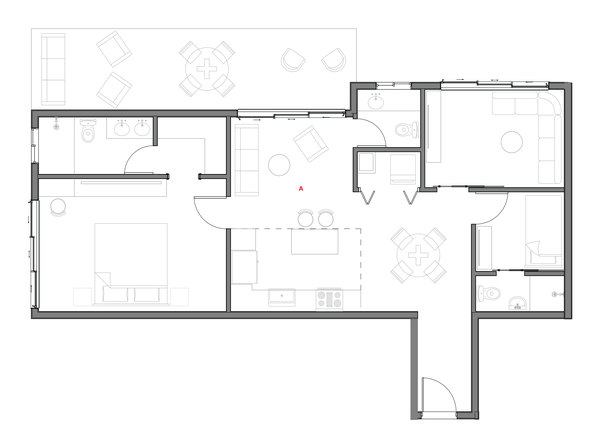
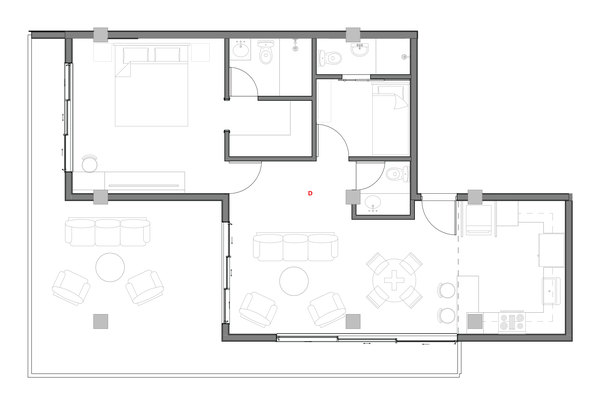
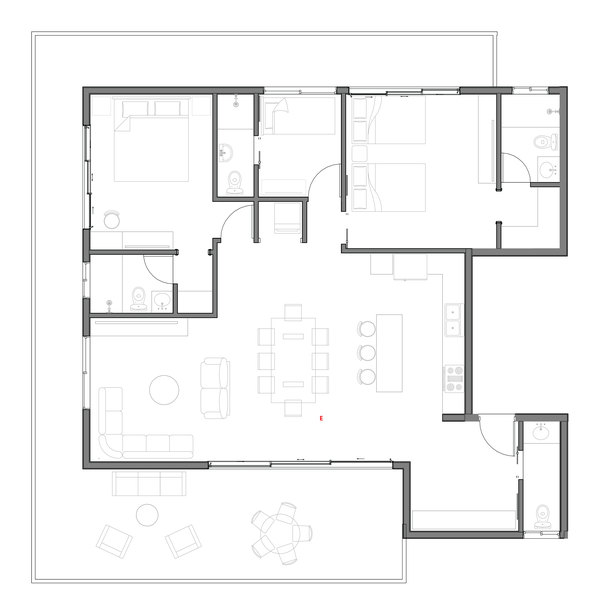
Beaucoup achètent leur logement de retraite des années avant de cesser de travailler. Le bien est loué à des vacanciers tant qu'ils sont en activité, devient leur domicile quand ils s'arrêtent, puis finit par être vendu ou laissé aux enfants. Chacune de ces étapes est imposée différemment au Costa Rica et en République dominicaine, et les comparatifs qui s'arrêtent au visa en oublient la plupart. Cette page suit un même logement à travers les trois, avec Itza Golden Residences pour exemple : 52 résidences au bord du lac de Golden Lakes, à Cap Cana, dont la livraison est prévue au T4 2029. Elle décrit les règles publiées par chaque pays, ne nomme aucun immeuble au Costa Rica et ne constitue pas un conseil fiscal.
Un logement, trois chapitres
Un achat de retraite est rarement une décision unique. Pour un acheteur d'une cinquantaine ou d'une soixantaine d'années, le logement traverse en général trois chapitres : une période où il est loué pendant que le propriétaire travaille encore ailleurs, les années où il est habité, puis une fin où il est vendu ou transmis. Chaque chapitre relève d'une autre partie des règles fiscales et migratoires, et les deux pays ne se classent pas de la même façon à chaque étape.
Le calendrier d'Itza rend le premier chapitre concret. La livraison est prévue au T4 2029 : l'acheteur d'aujourd'hui choisit donc un lieu où prendre sa retraite, pas un lieu où emménager le mois prochain. La location de courte durée est autorisée dans la résidence, si bien que les années entre la livraison et la retraite peuvent devenir des années de location si vous le souhaitez. Le tableau indique quoi comparer à chaque étape, et les sections suivantes les examinent une par une.
| Chapitre | Question à comparer | Où cette page y répond |
|---|---|---|
| Avant de s'installer | Comment une location saisonnière est imposée pendant que vous vivez à l'étranger | Les années de location |
| S'installer | Quelle voie de résidence vos revenus ou votre logement peuvent ouvrir | Devenir résident |
| Vendre | Comment la plus-value est imposée, et si votre logement en est exonéré | Revendre plus tard |
| Transmettre | Ce que paient les héritiers et quelle loi régit la succession | Le laisser à votre famille |
Les années de location : ce que chaque pays prélève sur une location saisonnière
Si le logement rapporte pendant que vous travaillez encore, la première comparaison porte sur l'imposition d'un court séjour. En République dominicaine, l'hébergement touristique de courte durée supporte l'ITBIS, la taxe sur la valeur ajoutée, à 18 %, et c'est l'hôte qui en est redevable, pas la plateforme de réservation. Un propriétaire qui n'est pas résident fiscal subit une retenue d'impôt sur le revenu de 27 % sur les loyers bruts, sans aucune déduction, en un paiement unique et définitif. Un logement loué à quelqu'un qui y vit en permanence est exonéré d'ITBIS : le traitement dépend donc de la manière dont le bien est loué.
Le Costa Rica encadre la location saisonnière par sa loi sur l'hébergement non traditionnel, qui oblige les hôtes à s'inscrire auprès de l'institut national du tourisme, l'ICT, et applique la TVA de 13 % aux courts séjours. Les revenus locatifs sont ensuite imposés à 15 %, après un abattement forfaitaire de 15 % du revenu brut pour frais, au lieu des dépenses réellement engagées. La façon dont chaque régime s'applique à vous, et son interaction avec l'impôt payé dans votre pays, relève d'un conseiller dans chacun des deux pays ; les taux évoluent, vérifiez-les avant de louer.
Un détail compte à la lecture de la projection d'Itza. Le promoteur projette 8,2 % net pour une résidence de deux chambres, avec un taux d'occupation supposé de 65 % et un tarif moyen de 276 $ la nuit, après gestion, frais d'exploitation, charges de copropriété, assurance et réserve pour le mobilier. L'impôt sur le revenu ne figure pas parmi les coûts déduits : demandez donc comment la retenue de 27 % décrite plus haut modifierait le chiffre. C'est une projection, pas une garantie, et aucun gestionnaire locatif n'a été désigné : le choix de l'organisation vous revient.
| Impôt sur une location saisonnière | République dominicaine | Costa Rica |
|---|---|---|
| Sur le séjour lui-même | ITBIS de 18 %, dû par l'hôte | TVA de 13 %, avec inscription de l'hôte à l'ICT |
| Sur les revenus locatifs | 27 % retenus sur le brut pour un propriétaire non résident, sans déduction | 15 %, après un abattement forfaitaire de 15 % pour frais |
Devenir résident : les voies fondées sur le revenu et le logement lui-même
Quand les années de travail s'achèvent, le logement devient l'adresse, et la question devient celle de la résidence. Les deux pays proposent une voie construite autour d'une pension. La loi dominicaine 171-07 fixe le plancher pensionado à 1 500 $ US par mois et ajoute une voie rentista pour au moins 2 000 $ US par mois de revenus passifs réguliers. Les règles migratoires du Costa Rica demandent à un pensionado une pension viagère d'au moins 1 000 $ US par mois. Considérez ces trois montants comme des chiffres à revérifier avant tout dépôt.
Pour un retraité qui préfère justifier d'un patrimoine plutôt que d'un revenu, la comparaison porte sur le logement lui-même. Une loi costaricienne de 2021 a abaissé le minimum de la résidence investisseur à 150 000 $ US et compte l'immobilier parmi les placements admis ; demandez à un avocat costaricien spécialisé en immigration comment le bien doit être détenu et si la règle est toujours en vigueur. La voie investisseur dominicaine est décrite comme partant de 200 000 $ US, mais les sources divergent sur la question de savoir si l'immobilier compte, et à partir de quel montant ; aucune source que nous puissions citer ne permet donc d'affirmer qu'un achat à Itza ouvre cette voie. Prévoyez une voie fondée sur le revenu, et soumettez tout le reste à un avocat dominicain spécialisé en immigration.
Résidence et résidence fiscale sont deux choses distinctes en République dominicaine : la résidence fiscale découle de 182 jours de présence dans l'année, et une carte de résident ne la tranche pas à elle seule. Cette distinction prend toute son importance au chapitre suivant.
Revendre plus tard : le critère de la résidence habituelle
Bien des retraités finissent par vendre, pour se rapprocher de la famille ou pour un logement plus petit. Les deux pays imposent la plus-value et les deux allègent la résidence principale, mais à des conditions différentes. En République dominicaine, la loi 30-26 du 18 juin 2026 fixe un taux unique de 10 % sur la plus-value immobilière d'un particulier, mesurée comme le prix de vente moins un coût d'acquisition réévalué selon l'inflation. Un vendeur qui n'est pas résident fiscal dominicain doit vérifier le taux qui le concerne, car les documents de l'administration fiscale ne le précisent pas encore, et le détail de l'assiette attend un règlement d'application. Deux exonérations existent : l'une pour les particuliers de plus de 65 ans qui vendent leur résidence habituelle, l'autre pour le produit d'une résidence habituelle réinvesti dans une autre dans un délai de six mois.
Le Costa Rica impose les plus-values à 15 % du gain net et exonère la plus-value sur la résidence habituelle du contribuable à tout âge, en la définissant comme un logement où ses propriétaires vivent régulièrement. Le taux costaricien est plus élevé, mais son exonération est plus large.
Dans les deux pays, le mot qui décide de la facture est donc « habituelle ». Un logement qui a d'abord servi de location saisonnière avant de devenir votre domicile peut exiger la preuve de ce changement. Gardez une trace de la date de votre emménagement, conservez vos papiers de résidence et demandez à un conseiller du pays choisi quelles preuves sont attendues pour qu'une vente compte comme celle de votre résidence habituelle.
Le laisser à votre famille
Le dernier chapitre est celui que la plupart des comparatifs passent sous silence. Un logement dominicain entre dans l'impôt de succession dominicain quelle que soit la nationalité du propriétaire : l'administration fiscale l'applique au taux de 3 % aux biens hérités situés dans le pays, qu'il y ait un testament ou non, et la déclaration sous serment est due dans les 90 jours suivant le décès. Ces 3 % ne représentent pas tout le coût, car les frais d'enregistrement, de traduction et d'avocat s'y ajoutent. La loi 30-26 a aussi réduit de 27 % à 3 % l'impôt sur les donations entre parents en ligne directe, entre époux et entre frères et sœurs, ce qui rend une donation de son vivant aux enfants digne d'être évoquée avec un avocat.
La loi applicable à la succession est une autre question. Selon le droit international privé dominicain, la loi 544-14, une succession suit la loi du domicile du défunt au moment du décès, et un testament peut choisir à la place la loi de l'État de résidence habituelle ; les tribunaux dominicains sont compétents dès lors que le défunt possédait un bien immobilier dans le pays. Un retraité qui vit à Cap Cana mais garde famille et patrimoine à l'étranger doit demander comment ces règles s'articulent avec celles de son pays d'origine.
Au Costa Rica, des juristes spécialisés indiquent qu'il n'existe pas d'impôt sur les successions à proprement parler, même si l'inscription du transfert aux héritiers a un coût. La succession peut être réglée devant notaire lorsque tous les héritiers sont majeurs et d'accord, et doit passer devant un tribunal en présence d'héritiers mineurs ou d'un litige. Un testament rédigé à l'étranger ne produit pas d'effet de lui-même sur un bien immobilier costaricien, d'où le conseil fréquent d'y rédiger un testament local. Quel que soit le pays choisi, rédigez le testament en pensant au logement, et non après coup.
Ce qui ne change pas à Itza d'un chapitre à l'autre
Certaines choses restent identiques d'un chapitre à l'autre. Les charges de copropriété sont estimées à environ 0,33 $ à 0,37 $ par pied carré et par mois, et elles se paient que le logement soit loué, habité ou en attente de vente. Les résidences sont livrées non meublées, avec électroménager et climatisation VRF : le premier propriétaire les meuble. L'aéroport international de Punta Cana est à environ 16 minutes de route, ce qui sert à chaque chapitre, de l'arrivée des locataires aux visites de la famille.
La taxe foncière annuelle est le point où les deux pays diffèrent tant que vous êtes simplement propriétaire. Le Costa Rica prélève 0,25 % par an sur la valeur enregistrée. L'IPI dominicain est de 1 %, perçu seulement sur la valeur au-delà d'un seuil d'exonération révisé chaque année, et la loi d'incitation touristique, CONFOTUR, en exonère les premiers acquéreurs d'un projet approuvé. Itza devrait bénéficier de CONFOTUR ; c'est prévu, pas acquis, alors demandez à votre avocat où en est la classification avant d'en tenir compte.
Questions fréquentes
- Le Costa Rica ou la République dominicaine : où est-il plus facile de prendre sa retraite avec une petite pension ?
- Sur la seule voie pensionado, le Costa Rica demande moins : au moins 1 000 $ US par mois, contre 1 500 $ US selon la loi dominicaine 171-07. La pension n'est toutefois qu'un critère parmi d'autres. Sur une longue retraite, la façon dont chaque pays impose le loyer, la revente et la succession peut peser autant ; comparez les trois avant de choisir.
- Puis-je louer mon logement de retraite en République dominicaine avant de m'y installer ?
- La loi nationale autorise la location de courte durée, et Itza la permet ; la limite qui s'impose est le règlement de la copropriété. Un court séjour supporte 18 % d'ITBIS, dû par vous en tant qu'hôte, et un propriétaire non résident subit une retenue de 27 % sur le loyer brut. La livraison d'Itza est prévue au T4 2029 : ses années de location commencent après.
- Vais-je payer un impôt en revendant un logement au Costa Rica ou en République dominicaine ?
- En général, sur la plus-value. Depuis juin 2026, la République dominicaine applique 10 % aux particuliers, avec des exonérations pour une résidence habituelle vendue après 65 ans ou réinvestie dans les six mois ; un vendeur non résident doit vérifier le taux applicable. Le Costa Rica prélève 15 % et exonère la résidence habituelle à tout âge.
- Un logement dominicain détenu par un étranger est-il soumis à un impôt de succession ?
- Oui. L'impôt de succession de 3 % s'applique aux biens situés en République dominicaine quelle que soit la nationalité du propriétaire, et la déclaration est due dans les 90 jours suivant le décès. Les frais d'enregistrement, de traduction et d'avocat s'y ajoutent ; demandez le tableau complet à un avocat dominicain avant d'organiser une succession.
- Être propriétaire d'un logement donne-t-il la résidence au Costa Rica ou en République dominicaine ?
- Pas automatiquement, ni dans l'un ni dans l'autre. La voie investisseur du Costa Rica, fixée à 150 000 $ US par une loi de 2021, compte l'immobilier parmi les placements admis, sous des conditions à faire vérifier par un avocat. La voie investisseur dominicaine est décrite à 200 000 $ US, mais les sources divergent sur la prise en compte de l'immobilier : nous ne pouvons donc pas dire qu'un achat l'ouvre.
Vous souhaitez des précisions adaptées à votre situation ?
Posez votre question sur les disponibilités, les plans ou le processus d’achat : l’équipe commerciale vous répondra.
Nous contacter