La loi CONFOTUR, vue depuis la place d'un acquéreur à Itza
CONFOTUR désigne à la fois la loi 158-01 sur la promotion du développement touristique et le conseil qu'elle a créé pour l'appliquer. Pour un acquéreur, elle compte parce que les premiers acheteurs d'un projet approuvé peuvent être exonérés de la taxe de mutation de 3 % et de l'impôt foncier annuel de 1 %, l'IPI. À Itza Golden Residences, ces avantages sont attendus, pas accordés : les documents du promoteur indiquent que le projet est prévu pour en bénéficier. Ce guide explique le parcours d'un projet dans la loi, ce qu'une approbation signifierait pour vous et ce qu'il faut vérifier avant de compter dessus.
La loi, en un paragraphe
La loi 158-01 a été adoptée en 2001 pour accélérer le développement touristique dans les régions du pays qui en réunissent les conditions naturelles. Elle a créé le Consejo de Fomento Turístico, le conseil de promotion du tourisme dont les initiales espagnoles donnent à la loi son nom usuel, et elle a été modifiée en 2013 par la loi 195-13, qui a porté à 15 ans la période d'exonération de l'impôt foncier annuel. Les incitations de la loi s'attachent aux projets approuvés et aux sociétés qui les portent. Les acquéreurs en profitent par ricochet, et seulement de la manière précise que décrivent la loi et l'administration fiscale : d'où l'intérêt de lire lentement ce qui suit.
Comment un projet obtient CONFOTUR : provisoire, puis définitif
Un projet ne se déclare pas CONFOTUR de lui-même. Le conseil l'approuve par une classification, et son site en distingue deux : provisoire et définitive. L'une comme l'autre est l'approbation par le conseil d'un projet donné comme admissible aux incitations de la loi. Les demandes sont déposées par le promoteur via le service en ligne du ministère du Tourisme, et les équipes techniques du conseil les évaluent avant sa décision.
Les deux étapes demandent des choses différentes. Le dossier provisoire porte sur le projet tel qu'il est conçu : une demande adressée au ministre du Tourisme, une description du projet avec des images, l'avant-projet architectural, le titre du terrain ou une option d'achat, et une étude de préfaisabilité. Le dossier définitif ajoute les autorisations qu'un projet réunit en mûrissant, dont une autorisation environnementale en vigueur du ministère de l'Environnement et une analyse complète de faisabilité économique et financière établie selon les exigences coût-bénéfice du ministère des Finances, et il cite la résolution provisoire lorsqu'il en existe une.
Voilà ce que recouvre un mot comme « attendu ». Un projet peut être conçu en visant la loi, détenir une classification provisoire ou détenir une classification définitive, et chacun de ces cas offre à l'acquéreur un degré de certitude différent.
-
Projet conçu Le promoteur conçoit un projet qu'il estime conforme à la loi. Rien n'est encore approuvé.
-
Classification provisoire Le conseil approuve le projet tel que conçu, sur la base des plans, des droits sur le terrain et d'une étude de préfaisabilité.
-
Classification définitive Le conseil l'approuve de nouveau, avec au dossier une autorisation environnementale et une analyse complète de faisabilité et coût-bénéfice.
-
Exonération de l'acquéreur inscrite Pour un premier acquéreur admissible, l'exonération est déposée et inscrite sur le titre. Elle n'est pas automatique.
Où en est Itza : attendu, et ce que ce mot recouvre
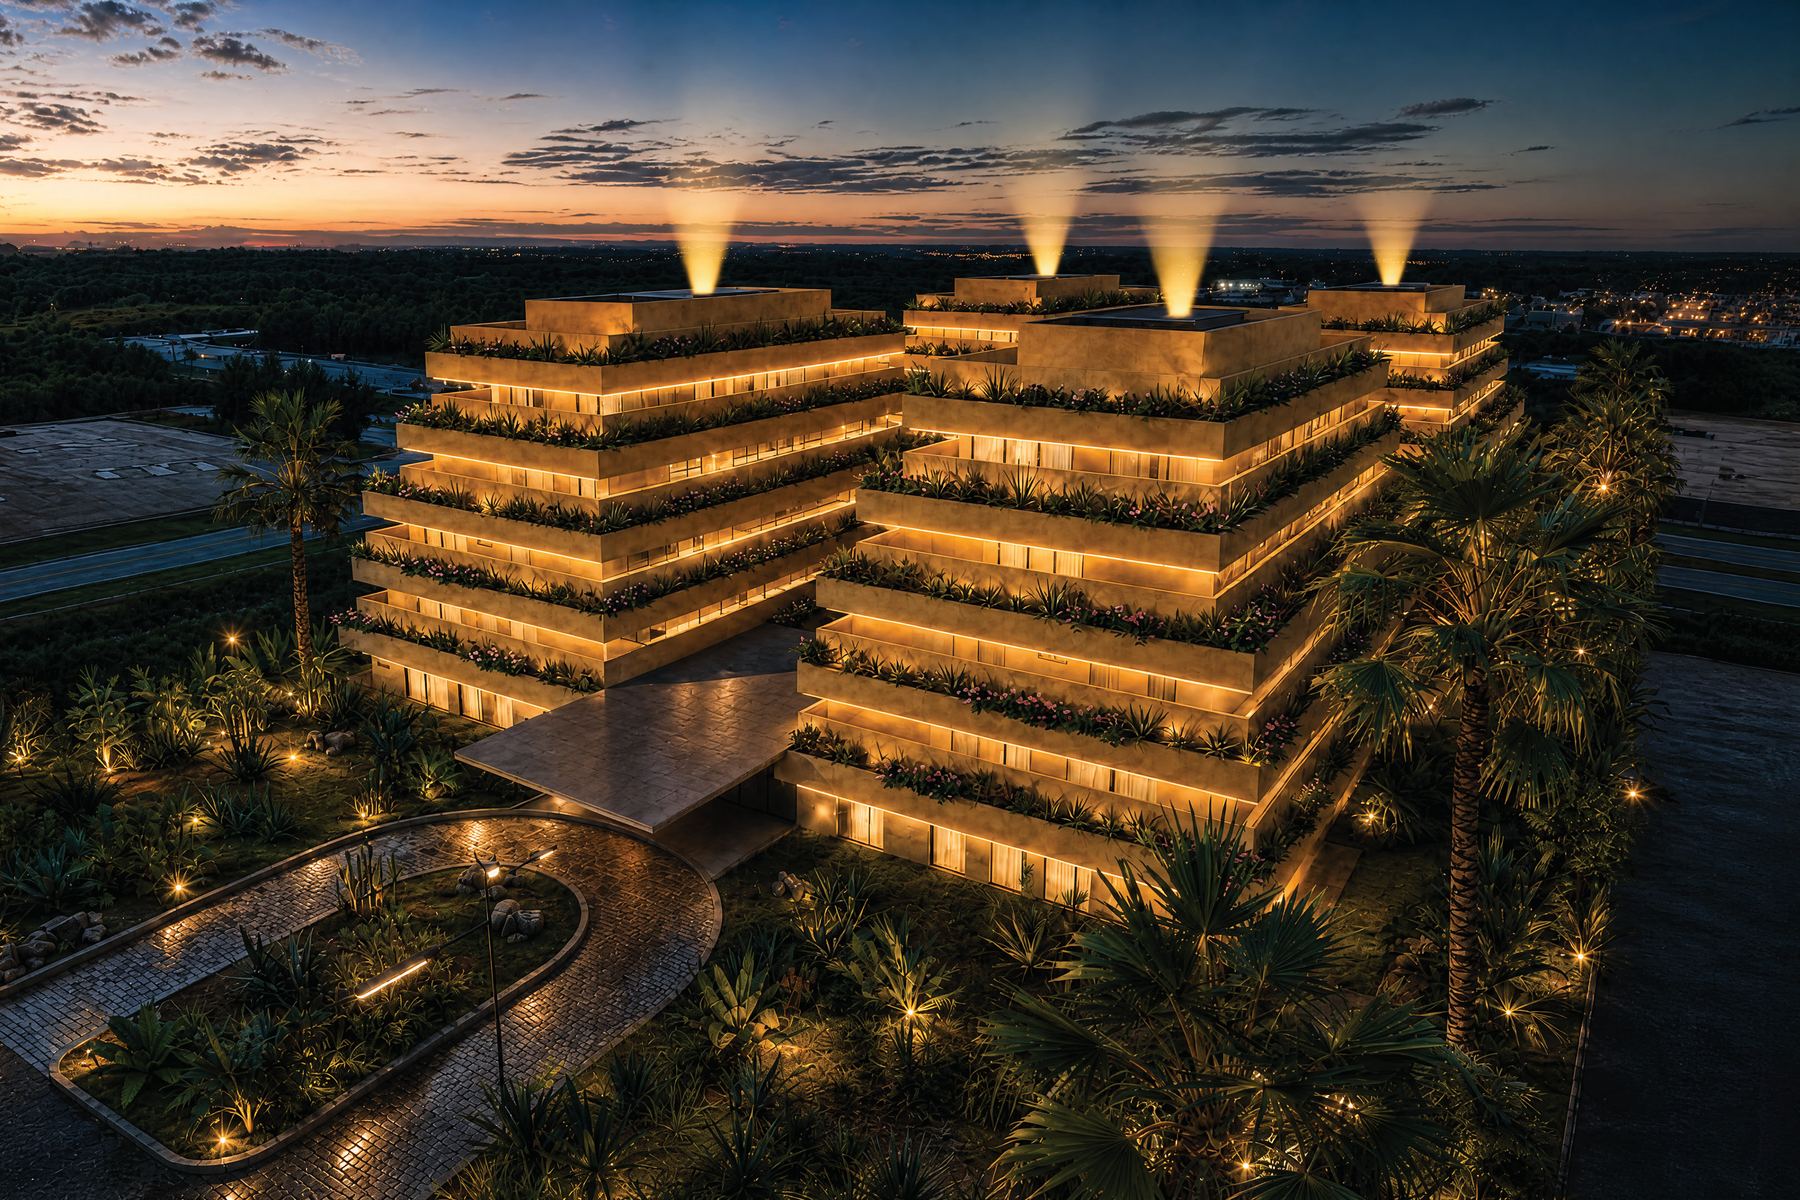
La foire aux questions du promoteur indique qu'Itza devrait bénéficier des avantages CONFOTUR. C'est un projet, pas une approbation, et ce site ne publie ni numéro ni date de résolution de classification pour le projet. La lecture honnête aujourd'hui est donc qu'Itza, un ensemble de 52 résidences en quatre tours de 5 niveaux dont la livraison est prévue au quatrième trimestre 2029, a été conçu pour être admissible, et que la classification elle-même reste à confirmer.
C'est une situation normale pour un projet à ce stade, et c'est précisément le point que votre avocat doit éclaircir. Demandez quelle classification le projet détient, s'il en a une, avec le numéro et la date de la résolution. Demandez ce que prévoit le contrat d'achat si aucune classification n'est obtenue. Et demandez quand l'exonération serait inscrite sur votre titre, sachant que le titre lui-même est enregistré après la livraison.
Ce qu'une approbation signifierait pour un premier acquéreur
Si le projet obtient sa classification, les avantages de la loi pour les acquéreurs portent sur deux impôts. Le premier est la taxe de mutation de 3 %, normalement perçue sur la valeur enregistrée du bien à la signature ; les premiers acheteurs d'un projet approuvé en sont exonérés. Le second est l'IPI, l'impôt foncier annuel de 1 %, qui, pour un bien détenu à titre personnel, ne porte que sur la part de la valeur dépassant un seuil d'exonération révisé chaque année par l'administration fiscale.
Trois conditions accompagnent ces avantages. Ils sont réservés aux premiers acquéreurs auprès du promoteur ; une revente ultérieure ne les transmet pas au propriétaire suivant, selon l'article 4 de la loi. Ils ne sont pas automatiques et doivent être déposés et inscrits sur le titre. Et la période de 15 ans de l'article 7 est prévue pour le projet et court à partir de l'achèvement des travaux, pas de votre date de signature. La manière dont cette période s'applique à une résidence et à un propriétaire donnés relève de votre avocat, pas d'un chiffre à inscrire dans un plan.
| Impôt | Régime normal | Avec une classification approuvée |
|---|---|---|
| Taxe de mutation à la signature | 3 % de la valeur enregistrée | Premiers acquéreurs exonérés |
| IPI, impôt foncier annuel | 1 % sur la valeur au-delà d'un seuil annuel | Exonéré ; la période de 15 ans de la loi court à partir de l'achèvement des travaux |
| Impôt sur les revenus locatifs | Règles distinctes | Inchangé par CONFOTUR |
| Revente à un acquéreur ultérieur | La taxe de mutation s'applique | L'exonération ne se transmet pas |
Où le statut apparaît dans les chiffres
La projection d'investissement du promoteur pour Itza affiche 8,2 % net sur un modèle de deux chambres, avec une occupation supposée de 65 % et un tarif moyen de 276 $ la nuit, et environ 10 % si les 28 nuits d'usage personnel du propriétaire sont comptées comme un revenu. C'est une projection, pas une garantie, et l'une de ses hypothèses est CONFOTUR lui-même : le modèle ne prévoit aucun impôt foncier annuel parce qu'il suppose l'exonération. Si la classification n'était pas obtenue, l'IPI s'appliquerait à la valeur dépassant le seuil et le rendement projeté serait inférieur à celui affiché.
Les impôts sur la location échappent entièrement à la loi. Les séjours touristiques de courte durée sont soumis à l'ITBIS de 18 %, dont l'hôte, et non la plateforme de réservation, est redevable, et les revenus locatifs d'un propriétaire non résident subissent une retenue de 27 % sur le revenu brut. CONFOTUR exonère des impôts fonciers ; l'imposition de vos loyers relève d'un conseiller fiscal.
Les questions à poser à votre avocat avant de signer
Rien de tout cela ne doit être cru sur parole, car la loi fonctionne par documents. Un avocat dominicain en droit immobilier qui vous représente peut confirmer le statut de classification du projet à partir de la résolution du conseil, lire le traitement fiscal prévu au contrat et vérifier l'inscription de l'exonération sur le titre lorsqu'il est délivré. La liste ci-dessous range ces vérifications dans l'ordre où elles surviennent lors d'un achat sur plan. La réservation initiale à Itza est de 5 000 $ : c'est un bon moment pour faire poser ces questions, plutôt qu'après le contrat.
-
Statut Quelle classification le projet détient-il aujourd'hui, provisoire, définitive ou aucune, et quels sont le numéro et la date de la résolution ?
-
Contrat Comment le contrat d'achat traite-t-il la taxe de mutation, et que se passe-t-il si aucune classification n'est obtenue ?
-
Titre Quand le titre sera-t-il enregistré à votre nom après la livraison, et qui y inscrit l'exonération ?
-
Projection Refaites toute projection de rendement en incluant l'IPI, pour connaître le chiffre sans l'exonération autant qu'avec.
Questions fréquentes
- Itza est-il approuvé CONFOTUR ?
- Selon le promoteur, Itza devrait bénéficier des avantages CONFOTUR, mais ce site ne publie aucune résolution de classification pour le projet. Considérez ces avantages comme prévus et demandez à votre avocat de confirmer la classification du projet, avec le numéro et la date de la résolution, avant de compter dessus.
- Quels impôts la loi CONFOTUR exonère-t-elle pour un acquéreur ?
- Pour les premiers acheteurs d'un projet approuvé, la taxe de mutation de 3 % perçue lors de l'acte et l'impôt foncier annuel de 1 %, l'IPI, normalement perçu sur la valeur au-delà d'un seuil d'exonération. Les revenus locatifs sont imposés selon leurs propres règles.
- Faut-il être résident dominicain pour en bénéficier ?
- Non. Les avantages s'attachent à un projet approuvé et à ses premiers acquéreurs auprès du promoteur, et un étranger peut acheter et détenir un bien dominicain en son nom propre, aux mêmes conditions qu'un Dominicain.
- L'exonération se transmet-elle en cas de revente ?
- Non. L'article 4 de la loi 158-01 réserve les avantages aux premiers acquéreurs auprès du promoteur ; l'acheteur suivant, lors d'une revente, n'en hérite pas.
Vous souhaitez des précisions adaptées à votre situation ?
Posez votre question sur les disponibilités, les plans ou le processus d’achat : l’équipe commerciale vous répondra.
Nous contacter